Le master CCA, comptabilité, contrôle, audit, est un diplôme de niveau bac +5 qui approfondit la comptabilité, la finance, le droit, le contrôle et l’audit. Il intéresse les candidats aux métiers des cabinets et des directions financières, ainsi que ceux qui souhaitent poursuivre vers le DSCG.
Son avantage dans la filière comptable est précis : le diplôme ouvre droit à cinq dispenses d’épreuves du DSCG. Il reste cependant à réussir le master selon ses propres règles et à présenter les deux UE nationales non dispensées. Il ne s’agit pas d’un DSCG délivré automatiquement.
Que contient la formation ?
Les contenus détaillés, les options et le rythme varient selon l’établissement. Le master mention CCA présenté par l’Onisep constitue le point de départ pour identifier le diplôme. Vérifiez ensuite la maquette de chaque formation : une appellation commerciale « mastère » ou « MBA » ne suffit pas à établir qu’il s’agit de ce master.
Pour comparer les programmes, recherchez les enseignements qui vous préparent à traiter des dossiers complexes : comptabilité approfondie et des groupes, analyse financière, audit, contrôle de gestion, droit et systèmes d’information. Regardez aussi la place de l’anglais professionnel et de la méthodologie de recherche. Un intitulé de cours ne renseigne pas, à lui seul, sur le nombre de cas corrigés.
Quelles épreuves passe-t-on en master CCA ?
Il n’existe pas un tableau national unique des examens du master CCA. Durées, coefficients, contrôle continu, examens terminaux, compensation et rattrapages figurent dans les modalités de contrôle des connaissances et des compétences de votre établissement, souvent appelées MCCC.
Voici les formes de travail à examiner dans ces documents. Ce tableau est une grille de lecture pédagogique, pas un règlement commun à tous les masters.
| Type d’évaluation | Travail à préparer | Point à vérifier dans les MCCC |
|---|---|---|
| Écrit technique | Résoudre un cas, justifier les traitements et contrôler les résultats | Durée, documents autorisés, pondération |
| Dossier individuel ou collectif | Analyser une situation avec des sources et une conclusion | Part individuelle, livrables et critères de notation |
| Oral | Présenter une analyse et répondre aux objections | Temps de présentation et questions du jury |
| Expérience professionnelle | Mettre en relation des missions et les acquis du cursus | Expérience recevable, durée et justificatifs |
| Mémoire et soutenance | Formuler une problématique, construire une méthode et discuter les résultats | Agrément du sujet, calendrier, encadrement et validation |
Exemple réel, limité à une formation : le master CCA du Cnam présenté en cours du soir prévoit des examens écrits ou oraux et des travaux écrits en M1, puis des examens et un mémoire en M2. Sa fiche indique une note inférieure à 10 éliminatoire et une soutenance après validation des UE de M2. Ces règles montrent pourquoi il ne faut pas transposer la compensation du DSCG à un master. Cette voie possède aussi des conditions d’expérience professionnelle particulières ; elle ne décrit pas toutes les formations initiales ou en alternance.
Avant d’accepter une place, récupérez donc le règlement de l’année universitaire visée, pas une brochure ancienne trouvée dans un moteur de recherche.
Master CCA et DSCG : quelles dispenses exactement ?
Le réseau IAE France présente les cinq dispenses attachées au master CCA. Le règlement national du DSCG maintient l’absence de dispense pour les UE 1 et 4.
| UE du DSCG | Situation après obtention du master CCA |
|---|---|
| 1 — Gestion juridique, fiscale et sociale | À présenter |
| 2 — Finance | Dispense |
| 3 — Management et contrôle de gestion ; contrôle de gestion et stratégie en 2027 | Dispense |
| 4 — Comptabilité et audit | À présenter |
| 5 — Management des systèmes d’information | Dispense |
| 6 — Anglais des affaires | Dispense |
| 7 — Mémoire ; mémoire professionnel en 2027 | Dispense |
Faites vérifier votre diplôme exact et vos justificatifs au moment de l’inscription. Les dispenses ne valent pas une note de 10 et n’entrent pas dans la moyenne. Pour les UE 1 et 4 restantes, les coefficients sont identiques : 8 et 12 donnent une moyenne de 10, mais 5 et 15 ne permettent pas de valider, car une note inférieure à 6 est éliminatoire. Notre guide DSCG détaille les épreuves, les durées et la conservation des notes.
Le master CCA est-il difficile ?
La difficulté ne se résume pas au nombre d’examens. Notre appréciation pédagogique porte sur trois exigences : la profondeur technique, la simultanéité des travaux et la qualité de l’argumentation. Une bonne maîtrise des écritures courantes ne suffit pas à analyser une opération complexe ou à défendre une démarche d’audit.
En technique, l’obstacle est souvent le passage du calcul à sa justification. Un résultat juste doit être accompagné du traitement retenu, de ses hypothèses et d’un contrôle de cohérence. Dans les dossiers, la difficulté consiste à sélectionner l’information utile sans tout recopier. Au mémoire, il faut produire une analyse personnelle et documentée, au-delà d’une description du cabinet.
En alternance, ajoutez la gestion du calendrier : une échéance de dossier universitaire peut coïncider avec une période chargée en entreprise. Demandez le calendrier des rendus tôt et réservez des plages de travail longues. Les derniers jours ne suffisent pas pour recueillir des données ou obtenir un retour du directeur de mémoire.
Un exemple de problématique de mémoire
« L’automatisation en comptabilité » est un thème, pas encore une question de recherche. Une piste plus précise serait : dans quelles conditions un contrôle des doublons de factures réduit-il les corrections de saisie dans un portefeuille de petites entreprises ?
Pour construire ce sujet, il faudrait définir ce qu’est une correction, décrire le processus initial, recueillir des observations autorisées et comparer les résultats en explicitant les limites. Une baisse constatée sur quelques dossiers ne permet pas d’affirmer que la méthode fonctionne partout. Cette démarche est un exemple de cadrage à discuter avec l’enseignant, pas une garantie d’acceptation du sujet.
Gardez une trace des sources, des choix méthodologiques et des difficultés rencontrées. Anonymisez les éléments professionnels avec l’accord de l’employeur. Le mémoire devient plus solide quand les limites sont expliquées plutôt que cachées.
Comment choisir entre deux masters ?
| Critère | Question à poser | Ce qu’une réponse précise apporte |
|---|---|---|
| Préparation aux UE 1 et 4 | Combien de cas et de sujets complets sont corrigés ? | Mesure de l’entraînement réel au DSCG |
| Mémoire | Quand le directeur est-il désigné et quels retours sont prévus ? | Visibilité sur l’encadrement |
| Alternance | Quelles missions sont acceptées et comment sont-elles suivies ? | Cohérence entre emploi et formation |
| Évaluation | Quelles notes peuvent être compensées et selon quelles conditions ? | Compréhension du risque de non-validation |
| Débouchés | Quels postes occupent les diplômés à la sortie ? | Distinction entre poste débutant et carrière après expérience |
Le prestige perçu d’un nom ne remplace pas ces réponses. Pour candidater, préparez un exemple de mission ou de travail académique dont vous pouvez expliquer la méthode et les limites. Un dossier cohérent et précis est plus convaincant qu’une liste de compétences surestimées.
Quels livres pour les UE restantes ?
Après le master CCA, concentrez vos achats sur les UE 1 et 4 du DSCG qui restent à passer. Le manuel de comptabilité et audit aide à construire les raisonnements attendus en UE 4 ; les fiches d’UE 1 facilitent les révisions courtes des règles juridiques, fiscales et sociales. Choisissez l’édition correspondant à votre session, notamment avec le changement de programme en 2027.
Pour l’UE 4 en 2027, notre choix est le manuel Dunod réformé : il associe cas de synthèse, exercices progressifs et corrigés inclus. Nous le privilégions à une édition Foucher 2025–2026 pour préparer le nouveau programme ; sa sortie en novembre le rend en revanche inadapté à une préparation urgente de la session 2026. Le comparatif Dunod/Foucher explique ce choix.
Les fiches d’UE 1 servent en complément du cours : elles répondent à un autre besoin et ne sont donc pas classées face au manuel d’UE 4.
Un manuel pour apprendre, des fiches pour réviser.
| Ouvrage et édition | Pourquoi ce choix ? | À savoir avant l’achat | Consulter |
|---|---|---|---|
Le manuel à prévoir pour l’UE 4 en 2027 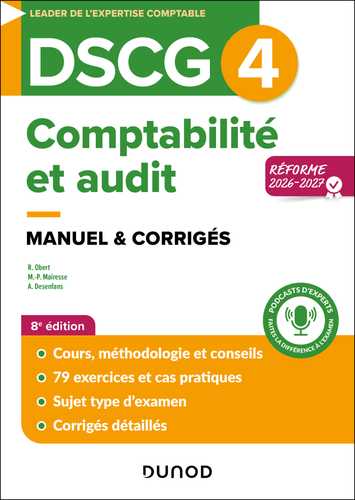 DunodDSCG 4 — Comptabilité et auditRéforme 2026–2027 · parution annoncée le 4 novembre 2026ISBN 9782100892198 | Manuel Programme réformé, cas de synthèse, exercices progressifs et corrigés inclus : notre choix pour bâtir la préparation 2027. | Parution annoncée le 4 novembre 2026. Pour la session 2026, choisissez un manuel 2025–2026 déjà disponible. | Voir sur Amazon |
En complément du cours — UE 1  DunodDSCG 1 — Gestion juridique, fiscale et socialeFiches 2026 · 8e éditionISBN 9782100894055 | Fiches de révision Des fiches détachables pour réactiver les règles juridiques, fiscales et sociales avant la session 2026. | À acheter après le manuel ou le cours : les fiches seules ne suffisent pas pour apprendre à traiter un cas. | Voir sur Amazon |
Liens affiliés : une commission peut nous être versée sur les achats éligibles. En tant que Partenaire Amazon, je réalise un bénéfice sur les achats remplissant les conditions requises.
Préparer la transition vers le cabinet
Avant de signer une alternance ou un premier CDI, faites préciser les travaux confiés, le niveau d’autonomie attendu et la personne qui révise vos dossiers. Un diplôme exigeant ne remplace pas la prise en main progressive d’un portefeuille. Notre grille de comparaison du premier CDI aide à transformer ces questions en critères concrets.
Poursuivre vers le DEC
Si vous visez l’expertise comptable, préparez aussi le choix du maître de stage et du cabinet. Le parcours DSCG, stage et DEC explique les étapes ; le guide des épreuves du DEC présente la révision, la déontologie, le mémoire et les mémentos à privilégier.