Le DSCG, diplôme supérieur de comptabilité et de gestion, confère le grade de master. Il demande de combiner des connaissances techniques, une analyse de dossier et une rédaction précise. La question utile avant de s’inscrire est double : quelles UE devez-vous réellement présenter, et quelles lacunes risquent de vous ralentir dans ces épreuves ?
Le diplôme représente 120 crédits européens au-delà du DCG. L’accès à une préparation ne vaut pas à lui seul autorisation de passer l’examen : contrôlez les conditions nationales d’inscription et vos éventuelles dispenses.
Les sept épreuves du DSCG
Les caractéristiques de la session 2026 figurent dans le règlement national de 2019. Le nouveau règlement entre en application à la session 2027. Les noms qui évoluent sont signalés dans le tableau.
| UE | Matière | Durée | Coefficient |
|---|---|---|---|
| 1 | Gestion juridique, fiscale et sociale | Écrit, 4 h | 1,5 |
| 2 | Finance | Écrit, 3 h | 1 |
| 3 | Management et contrôle de gestion ; contrôle de gestion et stratégie en 2027 | Écrit, 4 h | 1,5 |
| 4 | Comptabilité et audit | Écrit, 4 h | 1,5 |
| 5 | Management des systèmes d’information | Écrit, 3 h | 1 |
| 6 | Anglais des affaires | Oral, 30 min après 1 h de préparation | 1 |
| 7 | Mémoire ; mémoire professionnel en 2027 | Oral, 1 h maximum | 1 |
L’UE 7 suppose un stage d’au moins seize semaines, ou une expérience professionnelle équivalente dans les conditions du texte. Les démarches d’agrément du sujet et les documents à déposer se préparent en amont ; ce n’est pas un simple rapport à rédiger après les autres épreuves. Consultez également les instructions du service des examens pour votre session.
Moyenne, note éliminatoire et dispenses
Pour obtenir le DSCG, la moyenne pondérée doit atteindre 10/20, sans note inférieure à 6/20. Les coefficients obligatoires totalisent 8,5 lorsqu’aucune UE n’est dispensée. Une dispense retire l’épreuve du calcul : elle n’ajoute aucun point.
Les titulaires du master CCA bénéficient des dispenses des UE 2, 3, 5, 6 et 7, dans les conditions applicables au diplôme. Les UE 1 et 4 restent à passer : le règlement ne permet pas de dispense pour ces deux UE. Retrouvez le détail du parcours dans notre guide du master CCA.
Exemple avec uniquement les UE 1 et 4 à présenter : 8/20 en UE 1 et 12/20 en UE 4 donnent 10/20, car les coefficients sont identiques. Avec 5/20 et 15/20, la moyenne est encore 10 mais la note inférieure à 6 empêche la validation. Il faut donc sécuriser un niveau minimum dans chaque épreuve avant de miser sur la compensation.
Les notes d’au moins 10 sont conservables pendant les huit sessions suivantes. Les notes de 6 à moins de 10 peuvent également être conservées pour la compensation selon le règlement. Se réinscrire à une UE annule sa note antérieure : vérifiez les conséquences avant de tenter de l’améliorer.
Pourquoi le DSCG paraît-il plus exigeant que le DCG ?
L’analyse suivante est pédagogique, sans classement chiffré des difficultés. Au DCG, il faut déjà appliquer une règle et justifier une réponse. Au DSCG, un dossier peut vous demander de croiser plusieurs domaines, de choisir une méthode et de défendre une conclusion avec des informations incomplètes.
| UE | Obstacle à anticiper | Entraînement prioritaire |
|---|---|---|
| 1 | Étendue du droit et articulation juridique, fiscale, sociale | Cas argumentés : faits, question, règle, application et conclusion |
| 2 | Choix des hypothèses et interprétation d’un résultat financier | Calcul accompagné d’une justification des hypothèses |
| 3 | Relier diagnostic, indicateurs et décision | Recommandation fondée sur les données du dossier |
| 4 | Technicité comptable et raisonnement d’audit | Dossiers complets, contrôles de cohérence et justification des traitements |
| 5 | Passer de la description d’un outil à l’analyse d’un système | Risques, processus, gouvernance et recommandations |
| 6 | S’exprimer clairement sur un thème professionnel en anglais | Exposé structuré puis questions sans texte appris par cœur |
| 7 | Formuler une vraie question et démontrer une contribution | Problématique, méthode, éléments recueillis et limites |
Une fiche de cours peut vous rappeler une règle, mais elle ne prouve pas que vous savez l’utiliser en quatre heures. Mesurez votre progression sur des réponses rédigées et corrigées.
Travailler les UE 1 et 4 après un master CCA
Pour l’UE 1, commencez par un diagnostic des domaines juridiques, fiscaux et sociaux. Dans un cas pratique, une règle exacte n’obtient pas tout son sens si la conclusion ne répond pas aux faits. À la correction, surlignez séparément la règle, son application et la réponse finale : une partie absente révèle immédiatement le problème de méthode.
Pour l’UE 4, séparez les erreurs de technique des erreurs de présentation. Si un calcul de consolidation est faux, recherchez si l’erreur provient du périmètre, du taux, du retraitement ou du calcul. Si le calcul est juste mais la conclusion absente, entraînez la rédaction. En audit, rattachez chaque contrôle proposé au risque qu’il cherche à couvrir : une liste générique de procédures ne suffit pas.
Prévoyez des sujets complets avant la session et faites corriger vos raisonnements. Ne transformez pas les cinq dispenses du master en hypothèse selon laquelle les deux épreuves restantes seraient une formalité.
Préparer le mémoire sans attendre la dernière ligne droite
Un sujet comme « la digitalisation en cabinet » est trop large pour guider une démonstration. Une question plus exploitable serait : comment fiabiliser le contrôle des pièces manquantes lors de la collecte numérique d’un portefeuille de petites entreprises ? C’est un exemple de cadrage, pas un sujet garanti recevable.
Précisez le terrain accessible, les informations que vous pourrez recueillir, la méthode et les limites. Distinguez votre contribution des procédures déjà présentes dans le cabinet. Faites valider la confidentialité et le sujet selon le processus officiel ; l’accord du tuteur ne remplace pas les formalités d’agrément requises.
Quels livres pour quelle session ?
Pour travailler l’UE 4, privilégiez un manuel avec des cas corrigés : c’est le raisonnement complet qu’il faut entraîner. Pour les rappels d’UE 1 entre deux séances, les fiches sont plus faciles à reprendre chapitre par chapitre. Les ouvrages retenus ci-dessous répondent à ces deux usages. Vérifiez la session visée : le manuel 2027 annoncé pour novembre ne convient pas à une épreuve organisée avant sa sortie.
Pour l’UE 4 en 2027, notre choix est le manuel Dunod réformé : il associe cas de synthèse, exercices progressifs et corrigés inclus. Nous le privilégions à une édition Foucher 2025–2026 pour préparer le nouveau programme ; sa sortie en novembre le rend en revanche inadapté à une préparation urgente de la session 2026. Le comparatif Dunod/Foucher explique ce choix.
Les fiches d’UE 1 servent en complément du cours : elles répondent à un autre besoin et ne sont donc pas classées face au manuel d’UE 4.
Un manuel pour apprendre, des fiches pour réviser.
| Ouvrage et édition | Pourquoi ce choix ? | À savoir avant l’achat | Consulter |
|---|---|---|---|
Le manuel à prévoir pour l’UE 4 en 2027 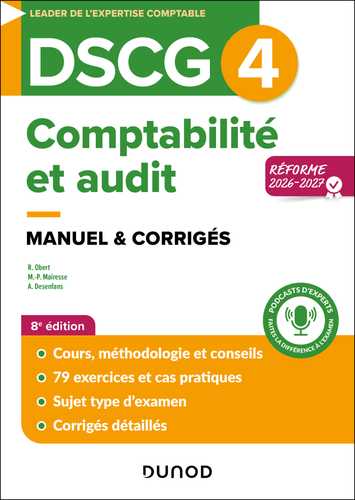 DunodDSCG 4 — Comptabilité et auditRéforme 2026–2027 · parution annoncée le 4 novembre 2026ISBN 9782100892198 | Manuel Programme réformé, cas de synthèse, exercices progressifs et corrigés inclus : notre choix pour bâtir la préparation 2027. | Parution annoncée le 4 novembre 2026. Pour la session 2026, choisissez un manuel 2025–2026 déjà disponible. | Voir sur Amazon |
En complément du cours — UE 1  DunodDSCG 1 — Gestion juridique, fiscale et socialeFiches 2026 · 8e éditionISBN 9782100894055 | Fiches de révision Des fiches détachables pour réactiver les règles juridiques, fiscales et sociales avant la session 2026. | À acheter après le manuel ou le cours : les fiches seules ne suffisent pas pour apprendre à traiter un cas. | Voir sur Amazon |
Liens affiliés : une commission peut nous être versée sur les achats éligibles. En tant que Partenaire Amazon, je réalise un bénéfice sur les achats remplissant les conditions requises.
Organiser le travail avec un emploi en cabinet
Établissez d’abord la liste des UE à passer, leurs dates et vos périodes de charge professionnelle. Gardez des séances courtes pour l’entretien des connaissances et des plages longues pour les cas. Après chaque sujet, ne notez pas seulement le score : retenez trois corrections de méthode à appliquer au suivant.
Un premier CDI en cabinet doit être comparé sur les missions et l’accompagnement, mais aussi sur les possibilités concrètes de préparer les examens. Les aménagements se discutent précisément avec l’employeur ; ne les supposez pas acquis.
Poursuivre vers le DEC
Si vous visez l’expertise comptable, préparez aussi le choix du maître de stage et du cabinet. Le parcours DSCG, stage et DEC explique les étapes ; le guide des épreuves du DEC présente la révision, la déontologie, le mémoire et les mémentos à privilégier.